Un ROAS de 6 signifie que vos annonces ont reçu 6 € de valeur de conversion attribuée pour chaque euro dépensé en publicité. Cela ne signifie pas que vous avez gagné 5 €.
Deux campagnes peuvent afficher exactement le même ROAS et laisser des contributions économiques très différentes. Pour décider où investir, il faut regarder les coûts produits, les remises, les remboursements et les frais variables, pas seulement les ventes attribuées.
Voici comment interpréter le ROAS e-commerce, estimer un seuil adapté à votre activité et éviter les décisions fondées sur un indicateur isolé.
Ce que mesure votre ROAS, et ce qu’il ne mesure pas
Le ROAS (Return On Ad Spend, ou retour sur les dépenses publicitaires) rapporte la valeur des conversions attribuées aux annonces à leur coût.
LE CALCUL DU ROAS
ROAS = 6 (600 %)
12 000 € de valeur de conversion attribuée ÷ 2 000 € de dépenses publicitaires.
Prenons une campagne qui a coûté 2 000 € et à laquelle Google Ads attribue 12 000 € de ventes. Dans cet exemple, chaque euro de publicité correspond à 6 € de ventes attribuées.
Cette lecture suppose toutefois que la valeur de conversion correspond bien au chiffre d’affaires. Google Ads peut aussi utiliser d’autres valeurs, notamment des valeurs représentant la marge ou des montants définis par l’annonceur.
Avant de comparer deux campagnes, vérifiez les actions de conversion sélectionnées, ce que représente leur valeur, les éventuelles règles d’ajustement et le traitement des taxes et de la livraison. Google décrit ce calcul dans sa documentation sur le rapport valeur/coût de conversion.
Lorsque la valeur de conversion représente des ventes, le ROAS ne déduit pas automatiquement :
- le coût d’achat des produits vendus ;
- les frais de paiement ;
- les coûts de préparation et de livraison restant à la charge de la boutique ;
- les remises ou remboursements qui ne seraient pas déjà reflétés dans la valeur transmise.
Un ROAS élevé peut donc coexister avec une contribution économique faible. Il mesure un rapport entre une valeur attribuée et un coût publicitaire, pas un bénéfice net.
Deux campagnes avec le même ROAS peuvent laisser des montants très différents
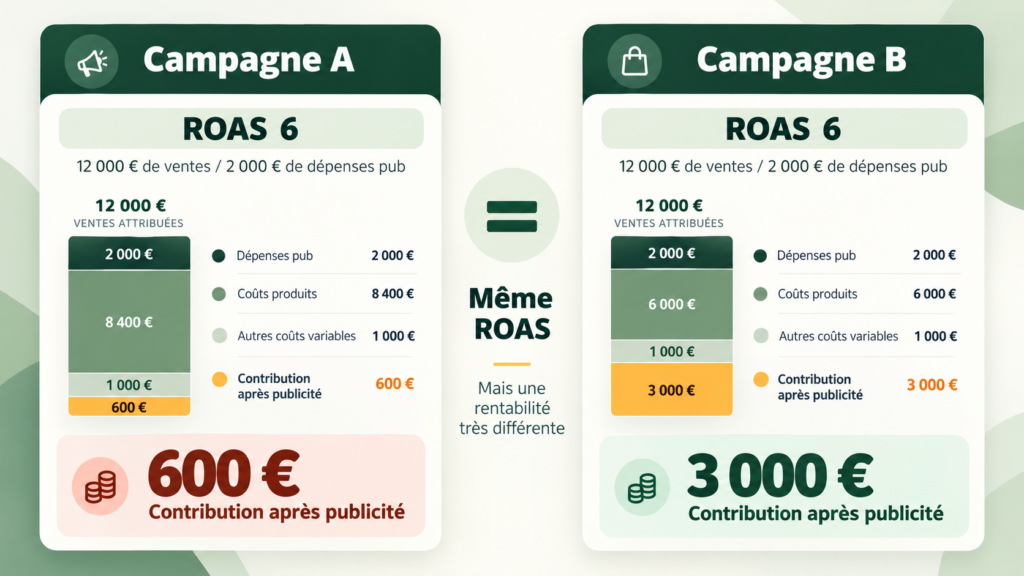
Prenons deux campagnes fictives. Elles ont chacune généré 12 000 € de ventes attribuées nettes HT, pour 2 000 € de dépenses publicitaires. Les ventes sont supposées nettes de remises et de remboursements. Les coûts produits concernent les articles conservés par les clients, tandis que les autres coûts variables incluent notamment les frais de paiement et la logistique supportés par la boutique.
| Indicateur | Campagne A | Campagne B |
|---|---|---|
| Ventes attribuées nettes HT | 12 000 € | 12 000 € |
| Dépenses publicitaires | 2 000 € | 2 000 € |
| ROAS | 6 | 6 |
| Coûts produits | 8 400 € | 6 000 € |
| Autres coûts variables | 1 000 € | 1 000 € |
| Contribution après publicité | 600 € | 3 000 € |
La contribution après publicité est calculée ici selon la formule :
CONTRIBUTION APRÈS PUBLICITÉ
Ventes − coûts − publicité
Ventes nettes HT moins coûts produits, autres coûts variables et dépenses publicitaires.
Pour la campagne A : 12 000 − 8 400 − 1 000 − 2 000 = 600 €.
Pour la campagne B : 12 000 − 6 000 − 1 000 − 2 000 = 3 000 €.
CAMPAGNE A
600 €
Contribution après publicité
CAMPAGNE B
3 000 €
Contribution après publicité
Avec le même ROAS de 6, la campagne B laisse cinq fois plus de contribution que la campagne A. La différence vient ici des coûts produits. La campagne B conserve davantage de valeur sur les ventes qui lui sont associées.
Ces montants ne sont pas des bénéfices nets comptables. Les frais fixes et d’autres charges peuvent encore rester à financer. Il s’agit d’une contribution calculée sur un périmètre défini et à partir d’une attribution publicitaire supposée fiable pour l’exemple.
Dans la pratique, une estimation par campagne demande de pouvoir rapprocher correctement les ventes, les coûts et les dépenses publicitaires concernés. Un ROAS mesuré par une plateforme ne suffit pas à établir ce rapprochement.
Pourquoi les produits vendus changent la rentabilité d’une campagne
Une campagne peut générer beaucoup de chiffre d’affaires tout en favorisant des produits dont la marge est étroite.
Une promotion peut augmenter le nombre de commandes sans améliorer la contribution. Un article volumineux peut entraîner des frais logistiques plus élevés. Certains produits peuvent aussi subir davantage de retours que d’autres.
Lorsque les ventes se déplacent vers ces références, le ROAS global peut rester stable alors que la contribution diminue. Pour comprendre cet écart, examinez le prix réellement payé, les coûts produits, les remises et les retours sur la même population de commandes. Le prix catalogue ne suffit pas à expliquer la rentabilité.
Il faut également distinguer le produit présenté dans l’annonce du produit réellement acheté. Un internaute peut cliquer sur une annonce pour un produit A, puis acheter un produit B, ou plusieurs articles dans le même panier.
Google Ads propose des conversions avec les données du panier pour examiner les produits vendus après une interaction publicitaire, lorsque le suivi est correctement configuré. Des métriques de marge brute peuvent également être disponibles si les coûts des marchandises sont renseignés et compatibles avec les rapports concernés.
Sans information fiable sur le contenu des commandes, évitez d’attribuer automatiquement toute la marge d’un panier au seul produit annoncé.
Comment estimer votre seuil de ROAS de rentabilité
Il n’existe pas de ROAS rentable universel pour toutes les boutiques. Le seuil dépend de la part du chiffre d’affaires disponible pour financer la publicité après déduction des coûts variables hors publicité.
Pour l’estimer, commencez par calculer votre taux de contribution avant publicité.
TAUX DE CONTRIBUTION AVANT PUBLICITÉ
(Ventes − coûts variables) ÷ ventes
Ventes nettes HT au numérateur et coûts hors publicité calculés sur les mêmes ventes.
Dans un modèle simplifié, le seuil de ROAS nécessaire pour couvrir les dépenses publicitaires est ensuite :
SEUIL DE ROAS DE COUVERTURE
1 ÷ taux de contribution
Si 25 % des ventes restent disponibles avant publicité : 1 ÷ 0,25 = ROAS de 4.
Pour 100 € de ventes, 25 € restent après les autres coûts variables. Une dépense publicitaire de 25 € absorbe entièrement cette contribution.
Un ROAS de 4 constitue donc, dans cet exemple précis, un seuil de couverture des dépenses publicitaires, pas un objectif garantissant un bénéfice net.
Appliquer ce calcul aux deux campagnes
Reprenons les chiffres précédents. Pour la campagne A, la contribution avant publicité est de 12 000 − 8 400 − 1 000 = 2 600 €. Son taux de contribution avant publicité est d’environ 21,7 %, ce qui donne un ROAS de couverture simplifié de 4,62.
Pour la campagne B, la contribution avant publicité est de 12 000 − 6 000 − 1 000 = 5 000 €. Son taux atteint environ 41,7 %, soit un ROAS de couverture simplifié de 2,40.
SEUIL DE LA CAMPAGNE A
4,62
ROAS de couverture simplifié
SEUIL DE LA CAMPAGNE B
2,40
ROAS de couverture simplifié
Ces seuils supposent que la structure des coûts reste proportionnellement identique lorsque les ventes ou le budget changent. Ils ne tiennent pas compte des frais fixes, des différences d’attribution ou de l’évolution possible des résultats lorsqu’on augmente les dépenses.
Un même ROAS ne représente donc pas la même marge de sécurité pour toutes les campagnes. Recalculez vos seuils lorsque vos prix, remises, coûts fournisseurs, frais variables ou produits vendus évoluent.
Les vérifications à faire avant de modifier votre budget publicitaire
Avant d’augmenter ou de réduire une campagne, contrôlez les données qui servent à mesurer son résultat.
- Vérifiez les valeurs de conversion. Assurez-vous que les achats sont correctement suivis et que leur valeur représente bien ce que vous pensez mesurer. Contrôlez les doublons, les actions de conversion et les éventuels changements de configuration.
- Examinez les remboursements et les annulations. Une commande retournée peut conserver une valeur dans le suivi publicitaire si aucun ajustement approprié n’a été réalisé. Google Ads documente les ajustements de conversions, qui permettent notamment de corriger une valeur ou de retirer certaines conversions.
- Contrôlez la couverture des coûts. Un coût produit manquant ne doit pas être interprété comme un coût nul. Si les coûts ne sont fiables que pour une partie du catalogue, limitez vos conclusions au périmètre exploitable.
- Comparez des périodes cohérentes. Une semaine promotionnelle, une rupture de stock ou un mois incomplet peuvent modifier les résultats. Tenez aussi compte du délai entre le clic publicitaire et l’achat : les jours récents peuvent encore recevoir des conversions. Google explique ce phénomène dans sa documentation sur le délai avant conversion.
- Distinguez attribution et effet réel de la publicité. Une vente attribuée à une annonce n’est pas nécessairement une vente qui n’aurait jamais existé sans cette annonce. Additionner les ventes attribuées par plusieurs plateformes peut également conduire à compter plusieurs fois une même commande.
Ces contrôles permettent de distinguer une véritable évolution économique d’un changement de mesure ou de périmètre.
Passer du ROAS à une décision publicitaire
Une fois les données vérifiées, l’objectif n’est pas simplement de classer les campagnes par ROAS décroissant. Il s’agit de déterminer ce qui explique leur contribution et quelle action mérite d’être testée.
Commencez par repérer les écarts significatifs. Une campagne qui conserve une contribution satisfaisante, dispose de stock et repose sur un suivi fiable peut justifier un test d’augmentation de budget. Cela ne garantit pas que les ventes supplémentaires auront les mêmes marges ou le même coût d’acquisition.
À l’inverse, une campagne dont la contribution diminue peut demander une vérification des promotions, des coûts fournisseurs ou du mix de produits avant une réduction des dépenses.
Si certaines références consomment durablement du budget avec peu de valeur attribuée, contrôlez leur disponibilité, leur prix, leur fiche produit et les ventes croisées avant de limiter leur exposition.
Pour chaque décision, définissez :
- Le constat : quel indicateur a changé et de combien ?
- L’hypothèse : quel coût, produit ou changement pourrait expliquer cet écart ?
- L’action : que souhaitez-vous tester, sur quel périmètre ?
- Le suivi : quelles dépenses, ventes et contributions allez-vous comparer, et après quel délai ?
Évitez de modifier simultanément le budget, les objectifs d’enchères et le catalogue si vous souhaitez comprendre l’effet de vos changements.
Une amélioration observée après une modification constitue un indice utile, mais ne prouve pas nécessairement qu’elle en est la cause.
Pour des décisions à fort enjeu, une expérimentation avec un groupe comparable peut aider à distinguer les ventes attribuées de celles réellement additionnelles. Google présente notamment cette approche avec les tests Conversion Lift, dont l’accès dépend des comptes et des conditions d’éligibilité.
Utiliser Vezoa pour rapprocher les indicateurs commerciaux et publicitaires
Dans Vezoa, les vues Ventes et Google Ads permettent d’examiner des informations commerciales et publicitaires. Le Dashboard présente notamment des indicateurs de chiffre d’affaires HT, de marge brute et de marge après dépenses Google Ads.

Ces lectures peuvent aider à repérer un décalage entre les performances publicitaires affichées et la situation économique de la boutique. Leur interprétation dépend toutefois des sources connectées, des coûts produits disponibles et du périmètre de calcul de chaque indicateur.
Il faut notamment distinguer une marge présentée au niveau de la boutique d’une contribution que l’on chercherait à attribuer à une campagne ou à un produit particulier. Ces mesures ne sont pas automatiquement interchangeables.
L’intérêt du rapprochement est de mieux identifier les écarts qui méritent d’être examinés, puis de vérifier leurs causes avant d’agir.
Questions fréquentes sur le ROAS e-commerce
Un ROAS de 5 est-il rentable ?
Pas nécessairement. Si votre taux de contribution avant publicité est de 25 %, le ROAS de couverture simplifié est de 4. Un ROAS de 5 laisse alors une contribution après publicité positive dans ce modèle.
En revanche, si le taux de contribution est de 15 %, le seuil de couverture monte à environ 6,67. Un ROAS de 5 ne couvre plus les dépenses publicitaires dans les mêmes conditions. Le ratio doit donc être comparé aux coûts réels et aux hypothèses économiques de votre boutique.
Faut-il réduire son budget lorsque le ROAS baisse ?
Pas automatiquement. Une baisse peut provenir d’un changement de suivi, d’un délai de conversion, de promotions, d’une rupture de stock ou d’un déplacement des ventes vers certains produits.
Vérifiez d’abord la qualité des données, puis examinez les montants engagés et la contribution estimée. Une campagne dont le ROAS diminue peut néanmoins conserver une contribution intéressante. La décision dépend du contexte et des résultats supplémentaires attendus.
La marge après publicité correspond-elle au bénéfice net ?
Non, pas nécessairement. Une marge après publicité dépend des coûts inclus dans sa formule. Si le calcul ne déduit pas toutes les charges fixes, certains frais opérationnels ou d’autres dépenses, il ne représente pas le bénéfice net comptable.
Avant d’utiliser cet indicateur pour fixer un budget, vérifiez sa définition et les données qui le composent.
ALLER PLUS LOIN AVEC VEZOA
Reliez vos ventes, vos marges et vos campagnes à de meilleures décisions.
Examinez les indicateurs disponibles pour votre boutique, puis identifiez les campagnes et produits qui méritent votre attention.